Objekt B · Direktverkauf, off-market
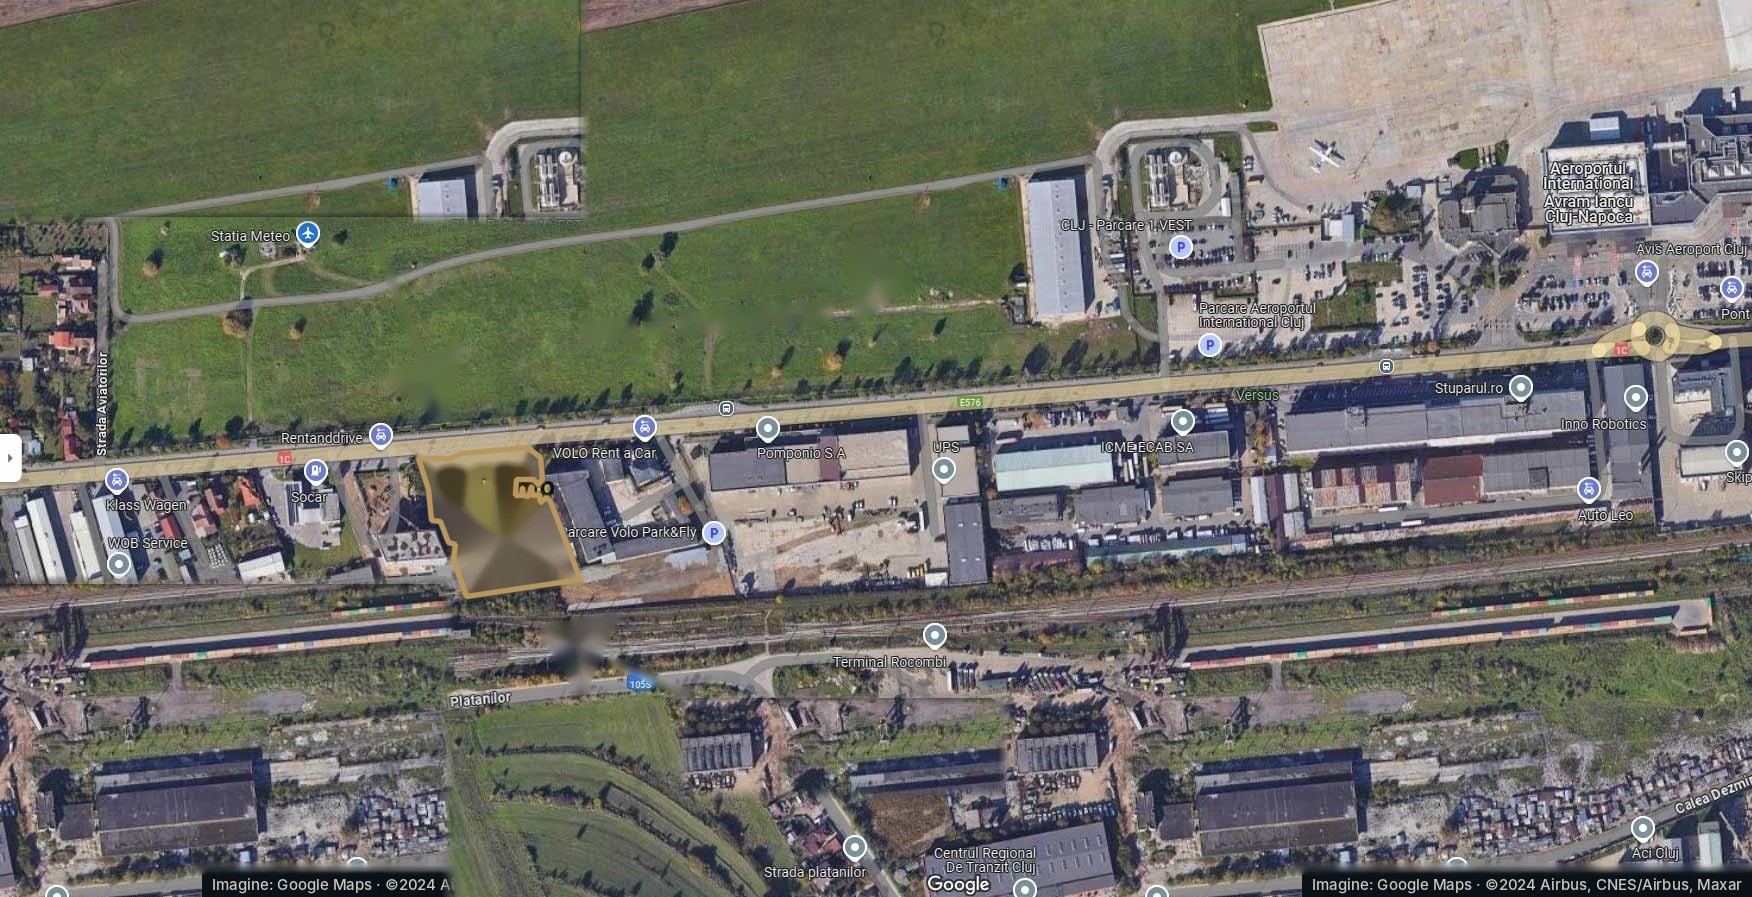
Gewerbegrundstück mit sieben Gebäuden, 850 m vom Flughafen Cluj
Str. Traian Vuia 196, Cluj-Napoca, Stadtteil Someșeni · Flughafengebiet
- 7.057 m² eingetragen + angrenzende Parzelle in Eintragung
- ~10.000m²
- Grundfläche, 7 Gebäude
- 2.998m²
- Straßenfront, Lkw-Zufahrt
- 81m
- zum Terminal des Flughafens Cluj
- 850m
Auf einen Blick
Grundstück von ca. 10.000 m² (7.057 m² im Grundbuch eingetragen, eine angrenzende Parzelle in Eintragung) mit sieben Gebäuden und ca. 2.998 m² Grundfläche, Str. Traian Vuia 196 in Cluj-Napoca, 850 m vom Terminal des Flughafens Cluj. Das Grundstück liegt in der Zone Et für tertiäre Nutzungen, mit POT 40 % und CUT 2,2. Eigene Trafostation mit 24.000 kVA laut Angabe des Eigentümers. Angebotspreis 5.000.000 € inkl. MwSt. (ca. 4.132.000 € ohne MwSt.), Übergabe ohne Mieter.
- Fläche
- ~10.000 m²; 7.057 m² eingetragen
- Gebäude
- 7 Gebäude, ca. 2.998 m²
- Preis
- 5.000.000 € inkl. MwSt.
- Planungsrecht
- Zone Et; POT 40 %, CUT 2,2
- Flughafen
- 850 m, 2 Minuten Fahrt
Die Zahlen
Was Sie kaufen, in Zahlen
Sofort nutzbare Gebäude und ein Grundstück, das als Geschossfläche das Fünffache der heute bebauten Fläche erlaubt.
- 4.132.000 €
Preis ohne MwSt. (5.000.000 € inkl. MwSt.)
- 2.998 m²
Grundfläche in sieben Gebäuden, ohne Mieter übergeben
- 15.525 m²
maximale Geschossfläche bei CUT 2,2, nur auf den 7.057 eingetragenen m² gerechnet
- ca. 266 €/m²
Grundstück pro m² Geschossfläche ohne MwSt., 850 m vom Terminal des Flughafens Cluj
Lage
Lage und Entfernungen
Front an der Strada Traian Vuia (DN1C / E576)
- ZielEntfernungFahrzeit
- Flughafen Cluj, Terminal850 m2 Min.
- Piața Unirii, Stadtzentrum9,2 km13 Min.
- Bahnhof Cluj-Napoca9,8 km14 Min.
Straßenentfernungen und Fahrzeiten ohne Verkehr, gemessen mit Google Maps am 13.10.2026, schnellste Route. Zur Hauptverkehrszeit länger.
Planungsrecht
Zone Et – tertiäre Nutzungen
Laut Flächennutzungsplan (PUG) Cluj-Napoca liegt das Grundstück in der Zone Et für tertiäre Nutzungen (HCL 493/2014, verlängert durch HCL 672/2024). Für das Grundstück gilt kein separater Bebauungsplan.
Zulässig sind unter anderem Büros, Dienstleistungen, Einzelhandel bis 1.000 m² Verkaufsfläche, Showrooms, Gastronomie, Beherbergung, Forschung und Gesundheit sowie Parken unter Auflagen. Ausgeschlossen sind Wohnen, umweltbelastende Industrie, Großhandelslager und Hypermärkte.
Höchstwerte: POT 40 % (Eckgrundstück 50 %), CUT 2,2 (Eckgrundstück 2,8), Traufhöhe 21 m, Gesamthöhe 25 m. Der hintere Teil zur Bahnlinie liegt in der Sicherheitszone der Eisenbahninfrastruktur (geplante Metropolitan-Bahn Gilău–Bonțida).
Nutzungen
Mögliche Nutzungen
- Autohaus oder Maschinenhandel mit Werkstatt81 m Straßenfront
- FlughafenhotelBeherbergung zulässig, 850 m vom Terminal
- Büros und DienstleistungenRegionalzentrale, freiberufliche Dienste
- Flughafenparkenöffentliches Parken, unter den Auflagen des Plans
- Klinik oder ForschungszentrumGesundheit und Forschung zulässig
- Tertiäre NeuentwicklungPOT 40 %, CUT 2,2
Bilder
Bildergalerie
Transparenz
Risiken und wie sie gehandhabt werden
Wir nennen sie selbst – bevor Sie sie in der Due Diligence finden.
- 01
Zulässig sind tertiäre Nutzungen
Die Zone Et schließt Großhandelslager und umweltbelastende Industrie aus. Der Standort eignet sich für die zulässigen Nutzungen: Showroom, Büros, Dienstleistungen, Hotel, Parken, Gesundheit.
- 02
Bahn-Sicherheitszone im hinteren Teil
Der Teil zur Bahnlinie liegt in der Sicherheitszone der Eisenbahninfrastruktur. Die Berechnung nutzt nur die 7.057 eingetragenen m²; die genauen Grenzen bestätigt eine Bebauungsbescheinigung.
- 03
Angrenzende Parzelle in Grundbucheintragung
Sie wird erst nach der Eintragung Teil einer verbindlichen Verpflichtung; bis dahin kann ein Angebot allein auf die 7.057 m² strukturiert werden.
- 04
Bestandsgebäude unterschiedlichen Alters
Ein technisches Gutachten ist Teil der Due Diligence. Der Hauptwert des Standorts ist das Grundstück; die Gebäude dienen der kurzfristigen Nutzung oder als Ertragsquelle.
Transaktion
Transaktionsstruktur
Asset Deal. Die Eigentümergesellschaft hält weitere Vermögenswerte; Share-Deal-Optionen werden unter NDA besprochen.
Gekauft werden kann die Immobilie selbst (Asset Deal) oder die Gesellschaft, der sie gehört (Share Deal). Beim Share Deal fällt auf die Übertragung der Anteile keine Mehrwertsteuer an; dafür übernimmt der Käufer die steuerliche und buchhalterische Historie der Gesellschaft, was eine finanzielle, steuerliche und rechtliche Due Diligence sowie vertragliche Garantien erfordert. Bitte lassen Sie die Struktur von Ihrem Rechts- und Steuerberater prüfen.
Steuerliche und rechtliche Fragen klären die Berater der jeweiligen Partei.
Kontakt
Investmentdossier anfordern
Sie können uns auf Deutsch schreiben. Korrespondenz und Unterlagen führen wir auf Englisch. Wir antworten am selben Werktag.